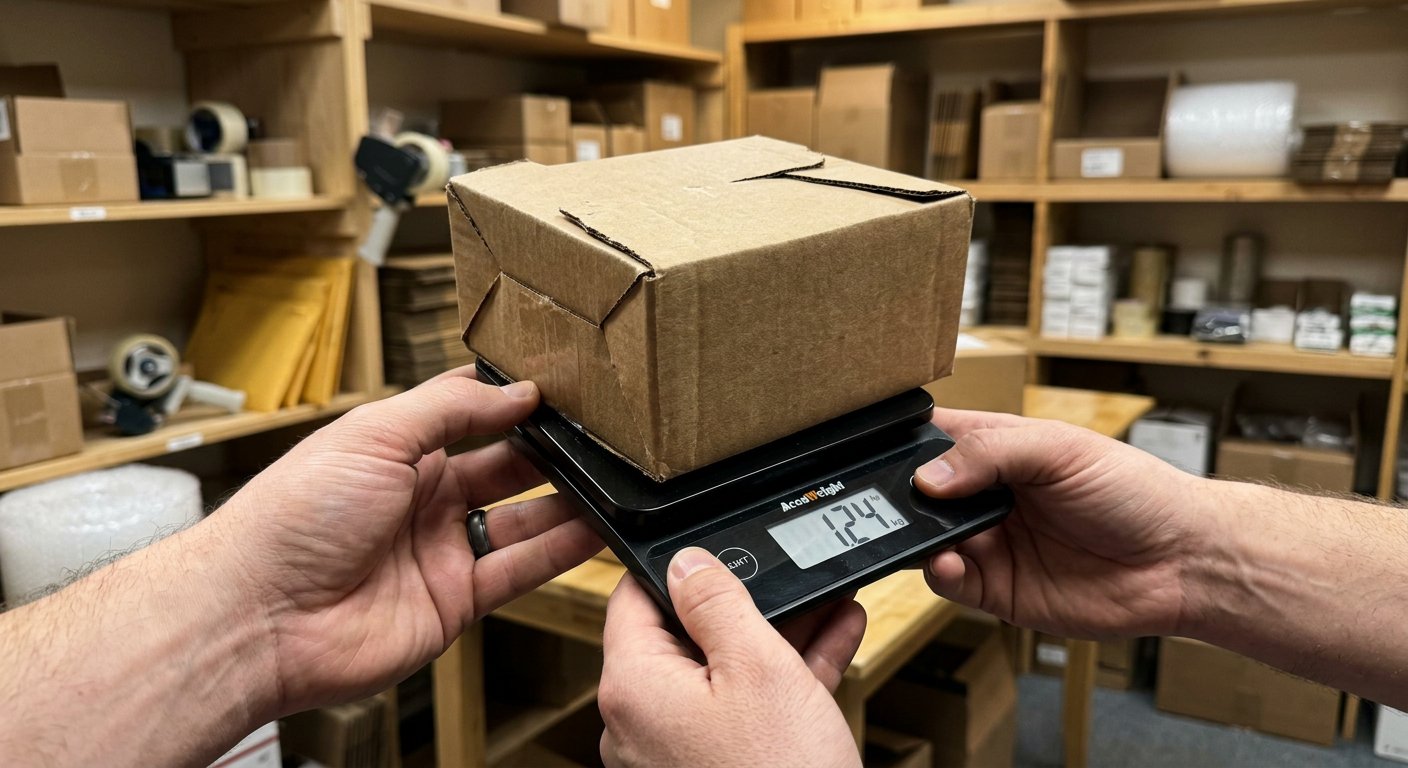
Dowiedz się, jak wyliczyć wagę i rozliczyć opakowania w firmie krok po kroku. Sprawdź wymagania w bdo i uniknij kar. Przeczytaj nasz poradnik!
Najważniejsze wnioski i tam 6-7 podpunktów z najważniejszymi kwestiami z tekstu
- Sprawozdanie o produktach w opakowaniach w Bazie Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami należy złożyć w terminie do 15 marca za rok poprzedni.
- Obowiązek sprawozdawczy dotyczy każdej firmy, która wpisuje się w definicję wprowadzającego produkty w opakowaniach na rynek krajowy, niezależnie od skali obrotów.
- Do masy opakowań wlicza się zarówno opakowania jednostkowe, zbiorowe, jak i transportowe, w których towary docierają do ostatecznego odbiorcy.
- Niezbędne jest posiadanie precyzyjnych danych wagowych, które najczęściej uzyskuje się z kart technicznych dostarczanych przez producentów surowców lub poprzez bezpośrednie ważenie na legalizowanych wagach magazynowych.
- Za brak terminowego złożenia sprawozdania lub podanie fałszywych danych grożą surowe kary finansowe nakładane przez Wojewódzki Inspektorat Ochrony Środowiska.
- Prowadzenie ewidencji masowej wymaga stałego monitorowania i sumowania wszystkich kilogramów wprowadzonych na polski rynek materiałów opakowaniowych.
- W systemie BDO należy wyodrębnić poszczególne frakcje materiałowe, takie jak tworzywa sztuczne, papier, tektura, szkło, aluminium oraz stal.
Rozliczenie wprowadzonych na rynek materiałów opakowaniowych w systemie teleinformatycznym Baza Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami wymaga twardych danych i bezwzględnej skrupulatności. Każdy przedsiębiorca, który sprowadza towary z zagranicy, produkuje własne wyroby w opakowaniach lub konfekcjonuje towary, staje przed koniecznością dokładnego zmierzenia masy każdego kartonu, folii i palety.
W mojej praktyce doradczej widzę, że największym problemem firm nie jest sama obsługa portalu ministerialnego, lecz całkowity brak rzetelnych danych wagowych na poziomie magazynu. Księgowość dostaje faktury zakupowe wyrażone w sztukach lub złotówkach, podczas gdy urzędowy formularz sprawozdawczy bezwzględnie wymaga podania masy w kilogramach z dokładnością do drugiego miejsca po przecinku.
Zbudowanie wewnętrznego systemu pomiaru wymaga uświadomienia działom logistyki, że każda taśma pakowa, każdy przekładak tekturowy i każda folia stretch mają znaczenie prawne i finansowe. Państwowe organy kontrolne nie akceptują szacunków opartych na intuicji menedżerów, dlatego ewidencja musi opierać się na dowodach w postaci specyfikacji technicznych lub bezpośrednich pomiarów laboratoryjnych.
Jakie kategorie opakowań podlegają obowiązkowej ewidencji masowej?
Ewidencjonowaniu w systemie BDO podlegają trzy podstawowe rodzaje opakowań: jednostkowe, zbiorowe oraz transportowe, które fizycznie zabezpieczają towar w drodze do klienta. Opakowania jednostkowe to te, które trafiają bezpośrednio do rąk finalnego konsumenta, takie jak kartonik po kosmetykach, butelka plastikowa z napojem czy słoik z powidłami.
Opakowania zbiorowe grupują określoną liczbę opakowań jednostkowych, tworząc zestaw przeznaczony do sprzedaży w punktach handlowych lub ułatwiający magazynowanie, na przykład duża zgrzewka foliowa łącząca sześć butelek wody mineralnej. Opakowania transportowe z kolei służą wyłącznie do zabezpieczenia produktów przed uszkodzeniem w trakcie transportu i logistyki, a typowymi przykładami są tu palety drewniane, kartony faliste zbiorowe oraz wspomniana wcześniej folia stretch nawinięta wokół ładunku na palecie.
Klasyfikacja materiałowa opakowań w sprawozdawczości środowiskowej
Rozróżnienie materiałów, z których wykonano zabezpieczenia towarów, stanowi fundament poprawnego wypełnienia rocznego formularza urzędowego. Przepisy prawa wymagają rozbicia masy na konkretne frakcje surowcowe, co uniemożliwia wrzucenie wszystkich kilogramów do jednego worka zbiorczego.
Tworzywa sztuczne, papier, tektura, szkło gospodarcze, aluminium oraz stal to główne kategorie, które musisz precyzyjnie rozdzielić w swojej ewidencji wewnętrznej. Każda z tych frakcji posiada inne stawki opłat produktowych, co bezpośrednio rzutuje na wysokość ewentualnych zobowiązań finansowych firmy wobec urzędu marszałkowskiego.
Urzędnicy marszałkowscy weryfikują sprawozdania pod kątem bilansu masowego surowców. Jeśli waga zakupionego towaru na fakturach nie koreluje z wagą zgłoszonych opakowań, natychmiast uruchamiana jest procedura wyjaśniająca.
Jak poprawnie wyliczyć wagę opakowań bez błędów w systemie?
Wyliczenie masy opakowań opiera się na sumowaniu rzeczywistych wag jednostkowych każdego elementu wchodzącego w skład łańcucha dostaw danej partii towaru. Najbardziej niezawodną metodą jest fizyczne zważenie reprezentatywnej próbki na legalizowanej wadze technicznej z dokładnością do jednego grama.
Po ustaleniu masy pojedynczego kartonu, folii czy etykiety, mnożysz ten wynik przez całkowitą liczbę sztuk produktów wprowadzonych na rynek w danym roku kalendarzowym. W przypadku braku możliwości zważenia fizycznego, sięgasz po karty techniczne dostarczane przez producenta opakowań, w których podana jest gramatura powierzchniowa oraz dokładne wymiary geometryczne.
- Zważ każdą część składową opakowania oddzielnie, wliczając w to zszywki, etykiety papierowe oraz taśmy zabezpieczające.
- Pomnóż masę jednostkową przez całkowitą liczbę produktów sprzedanych lub przekazanych klientom w danym roku sprawozdawczym.
- Uwzględnij masę palet drewnianych oraz folii stretch użytych do zabezpieczenia wysyłek paletowych do kontrahentów krajowych.
Jakie dane należy przygotować przed zalogowaniem do portalu BDO?
Przed przystąpieniem do wypełniania deklaracji w systemie teleinformatycznym musisz zgromadzić pełną dokumentację księgową oraz magazynową za cały ubiegły rok obrachunkowy. Podstawą jest zestawienie wszystkich faktur zakupu towarów wraz z ich specyfikacjami logistycznymi, które pozwalają określić, w jakich opakowaniach dostarczono do Ciebie produkty.
Kolejnym elementem jest dokładna ewidencja masowa prowadzona na bieżąco przez cały rok, w której uwzględniłeś masę opakowań wprowadzonych do obrotu w ramach sprzedaży krajowej. Należy również dysponować numerem rejestrowym BDO oraz aktywnym profilem zaufanym lub certyfikatem kwalifikowanym niezbędnym do podpisania gotowego dokumentu.
Dokumentacja dowodowa w procesie sprawozdawczości
Posiadanie twardych dowodów na potwierdzenie wyliczonych mas jest jedynym zabezpieczeniem przed decyzjami wymiarowymi urzędu marszałkowskiego. Organy kontrolne mają prawo zażądać wglądu do dokumentacji źródłowej nawet do pięciu lat wstecz od końca roku, w którym złożono sprawozdanie.
Karty charakterystyki materiałów, specyfikacje wysyłkowe od dostawców zagranicznych oraz wewnętrzne protokoły ważenia próbnego stanowią najważniejszy zbiór dowodów dla Twojego przedsiębiorstwa. Brak tych dokumentów podczas kontroli skutkuje natychmiastowym zakwestionowaniem wyliczeń i oszacowaniem opłat przez inspektorów w sposób wysoce niekorzystny dla firmy.
| Frakcja materiałowa | Metoda pozyskania wagi | Częstotliwość weryfikacji |
|---|---|---|
| Papier i tektura | Karta techniczna producenta | Raz na kwartał |
| Tworzywa sztuczne | Fizyczne ważenie próbek | Raz w miesiącu |
| Drewno (palety) | Norma logistyczna EUR | Ciągła (per wysyłka) |
| Stal i aluminium | Specyfikacja dostawcy | Raz na pół roku |
Jakie pułapki czyhają na przedsiębiorców podczas rozliczania opakowań?
Najczęstszym błędem popełnianym przez firmy jest pomijanie opakowań transportowych, takich jak folia stretch i taśmy spinające, w ogólnej masie podawanej w sprawozdaniu. Przedsiębiorcy błędnie zakładają, że skoro folia zostaje u klienta lub jest przez niego wyrzucana, to nie podlega ona obowiązkowi ewidencji po stronie wprowadzającego towar.
Inną poważną pułapką jest stosowanie przestarzałych norm wagowych dla standardowych kartonów czy palet, które w rzeczywistości od lat różnią się masą od danych tabelarycznych z internetu. Producenci opakowań stale odchudzają swoje wyroby, aby obniżyć koszty surowcowe, dlatego poleganie na starych szablonach prowadzi do systemowego fałszowania deklaracji w bazie BDO.
Audytorzy środowiskowi regularnie wykrywający zaniżenia wagi opakowań wskazują, że błędy wynikają z braku komunikacji między działem zakupów a osobą odpowiedzialną za sprawozdawczość.
Kto odpowiada za rozliczenie w przypadku handlu elektronicznego?
Sklepy internetowe prowadzące sprzedaż wysyłkową stają przed specyficznym wyzwaniem rozliczenia opakowań wysyłkowych, które sami dobierają do spakowania zamówienia klienta. Każdy karton wysyłkowy, foliopak kurierski, wypełniacz powietrzny oraz taśmę klejącą należy potraktować jako opakowanie wprowadzone na rynek krajowy i wliczyć do rocznej masy sprawozdawczej.
W przypadku, gdy klient zwraca towar, a Ty ponownie wykorzystujesz ten sam karton do wysyłki do innego odbiorcy, nie generujesz nowego wprowadzenia na rynek dla tego konkretnego opakowania. Wymaga to jednak prowadzenia zaawansowanej ewidencji obrotu opakowaniami wielokrotnego użytku, co w warunkach dynamicznego e-commerce bywa trudne operacyjnie.
Jakie konsekwencje grożą za nieterminowe złożenie sprawozdania?
Niezłożenie sprawozdania o produktach w opakowaniach w ustawowym terminie do 15 marca uruchamia automatyczną ścieżkę egzekucyjną przewidzianą w ustawie o obowiązkach przedsiębiorców w zakresie zarządzania niektórymi odpadami oraz o opłacie produktowej. Wojewódzki Inspektorat Ochrony Środowiska ma prawo nałożyć na podmiot gospodarczy kary finansowe, których wysokość zależy od skali zaniedbania i czasu opóźnienia.
Kary administracyjne za brak sprawozdania lub podanie w nim nierzetelnych danych sięgają kilkudziesięciu tysięcy złotych, co dla małych i średnich firm stanowi poważne obciążenie budżetowe. Dodatkowo, organy kontrolne mogą skierować sprawę na drogę postępowania karnego skarbowego przeciwko osobom odpowiedzialnym za finanse i administrację w spółce.
Podsumowanie
Prawidłowe wyliczenie wagi i rozliczenie opakowań w systemie BDO wymaga ścisłej współpracy między logistyką, księgowością a zarządem firmy. Zbieranie twardych danych wagowych na etapie przyjmowania i wysyłki towarów eliminuje ryzyko kosztownych kar finansowych nakładanych przez organy inspekcyjne. Systematyczność i opieranie się na fizycznych pomiarach lub certyfikowanych specyfikacjach technicznych to jedyna skuteczna metoda na bezbłędne wywiązanie się z obowiązków sprawozdawczych do 15 marca każdego roku.
Najczęściej zadawane pytania (FAQ)
Kto ma obowiązek sporządzania sprawozdania o produktach w opakowaniach w BDO?
Obowiązek ten dotyczy firm, które wprowadzają na rynek polski produkty w opakowaniach, w tym m.in. producenci, importerzy oraz wewnątrzwspólnotowi nabywcy towarów zapakowanych. Dotyczy to zarówno opakowań jednostkowych, zbiorczych, jak i transportowych.
Jak prawidłowo obliczyć masę opakowań do sprawozdania BDO?
Masę opakowań najprościej wyliczyć na podstawie specyfikacji technicznych dostarczanych przez producentów opakowań lub poprzez bezpośrednie ważenie reprezentatywnych próbek na skalibrowanej wadze. Warto prowadzić dokładną ewidencję mas już od pierwszego dnia roku kalendarzowego, aby uniknąć błędów.
Czy waga palet drewnianych wlicza się do sprawozdania o produktach w opakowaniach?
Tak, palety drewniane są traktowane jako opakowania transportowe i podlegają obowiązkowi ewidencji oraz sprawozdawczości w systemie BDO. Należy doliczyć ich masę, jeśli firma wprowadza je na rynek wraz z towarem i nie odzyskuje ich w ramach zwrotu.
Do kiedy należy złożyć roczne sprawozdanie o produktach w opakowaniach w BDO?
Sprawozdanie za dany rok kalendarzowy należy złożyć w terminie do 15 marca roku następnego. Przekroczenie tego terminu może skutkować nałożeniem dotkliwych kar finansowych przez Wojewódzki Inspektorat Ochrony Środowiska.
Co grozi za niezłożenie sprawozdania opakowaniowego w BDO w terminie?
Za brak sprawozdania w terminie lub podanie w nim nierzetelnych danych grożą surowe kary grzywny, które na drodze administracyjnej nakłada WIOŚ. Grzywny te mogą wynosić od kilku do nawet kilkudziesięciu tysięcy złotych w zależności od skali naruszenia.
Czy e-sklepy wysyłające towary w kartonach muszą rozliczać opakowania w BDO?
Tak, sklepy internetowe są uznawane za wprowadzających produkty w opakowaniach, ponieważ pakują towary w kartony, foliopaki oraz zabezpieczają je folią bąbelkową czy taśmami. Wszystkie te materiały muszą zostać zważone i wykazane w rocznym sprawozdaniu.
Jak rozliczyć folie stretch i taśmy pakowe w sprawozdaniu BDO?
Folie stretch, taśmy polipropylenowe czy papierowe używane do zabezpieczania przesyłek są klasyfikowane jako opakowania pomocnicze. Należy je zważyć i wliczyć do łącznej masy opakowań z tworzyw sztucznych lub papieru/tektury wprowadzonych na rynek.
Gdzie dokładnie składa się sprawozdanie o produktach w opakowaniach?
Sprawozdanie sporządza się i składa wyłącznie w formie elektronicznej za pośrednictwem indywidualnego konta w Bazie Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami (BDO). Wymaga to posiadania aktywnego dostępu do systemu oraz podpisu elektronicznego lub profilu zaufanego.
Czy w sprawozdaniu BDO podaje się wagę w kilogramach czy w tonach?
Masę opakowań w systemie BDO podaje się w kilogramach, zazwyczaj z dokładnością do dwóch miejsc po przecinku. Należy uważać na jednostki w plikach roboczych, aby nie pomylić kilogramów z gramami lub tonami, co jest częstą pomyłką księgową.
Co zrobić w przypadku wykrycia błędu w złożonym już sprawozdaniu BDO?
W przypadku wykrycia pomyłki po wysłaniu dokumentu, należy złożyć korektę sprawozdania bezpośrednio przez system BDO. Korekta powinna zawierać poprawione dane oraz uzasadnienie przyczyny jej złożenia, co pozwala uniknąć sankcji za nierzetelność.
Czy małe firmy jednoosobowe są zwolnione z obowiązku sprawozdawczości BDO?
Nie ma zwolnienia z obowiązku BDO ze względu na status mikroprzedsiębiorcy, jeśli firma faktycznie wprowadza na rynek produkty w opakowaniach. Kluczowe jest samo zdarzenie wprowadzenia opakowań do obrotu, a nie wielkość czy obroty prowadzonej działalności gospodarczej.
Jakie są koszty związane z wprowadzaniem opakowań i czy trzeba płacić recykling?
Firmy wprowadzające opakowania mają obowiązek zapewnić wymagane poziomy odzysku i recyklingu odpadów opakowaniowych. Najczęściej realizuje się to poprzez upoważnioną Organizację Odzysku Opakowań, której uiszcza się roczną opłatę produktową w zamian za przejęcie obowiązków.
Czy opakowania importowane z krajów spoza UE trzeba uwzględniać w BDO?
Tak, sprowadzanie towarów zapakowanych z państw spoza Unii Europejskiej oznacza, że stajesz się importerem opakowań i w pełni odpowiadasz za ich rozliczenie w BDO. Masę takich opakowań należy doliczyć do rocznego sprawozdania na takich samych zasadach jak towary krajowe.
Jak prowadzić ewidencję opakowań w firmie na co dzień, aby ułatwić sprawozdanie?
Najlepszą praktyką jest wdrożenie procedury ważenia towarów i opakowań bezpośrednio na stanowiskach pakowania lub zbieranie kart charakterystyk od dostawców. Dane te warto na bieżąco wprowadzać do programu księgowo-magazynowego lub dedykowanego arkusza kalkulacyjnego, co skróci czas sporządzania raportu.
Czy sprawozdanie o produktach w opakowaniach wymaga audytu zewnętrznego?
Standardowe sprawozdanie składane przez większość przedsiębiorców nie wymaga obowiązkowego audytu zewnętrznego ani podpisu biegłego rewidenta. Jednak w przypadku firm osiągających bardzo duże masy wprowadzanych opakowań, warto skonsultować poprawność wyliczeń z doradcą środowiskowym.
Nie masz pewności w sprawach BDO?
Sprawdź swoją działalność w naszym darmowym teście online.
Weryfikator BDO →