Dowiedz się, czym jest opłata produktowa i ROP. Sprawdź, jak prawidłowo obliczyć i wykazać dane w systemie BDO. Przeczytaj nasz poradnik i uniknij kar!
Najważniejsze wnioski
- Opłata produktowa to obowiązek finansowy dla firm wprowadzających produkty w opakowaniach, mający na celu pokrycie kosztów zbierania i przetwarzania odpadów.
- ROP, czyli Rozszerzona Odpowiedzialność Producenta, to system, w którym przedsiębiorca odpowiada za cały cykl życia produktu, aż do momentu jego zużycia.
- BDO, czyli Baza Danych o Produktach i Opakowaniach, jest systemem informatycznym, w którym przedsiębiorca musi rejestrować każdą tonę wprowadzonego na rynek towaru.
- Obliczenie opłaty wymaga precyzyjnej ewidencji masy opakowań według frakcji materiałowych, takich jak tworzywa sztuczne, papier, szkło czy metal.
- Niezłożenie rocznego sprawozdania o produktach i opakowaniach w terminie do 15 marca grozi wysokimi karami finansowymi nakładanymi przez organy inspekcji ochrony środowiska.
- System ROP wymusza na producentach projektowanie opakowań łatwiejszych w recyklingu, co bezpośrednio przekłada się na wysokość stawki opłaty produktowej.
Czym dokładnie jest opłata produktowa i jak definiujemy ramy ROP?
Opłata produktowa to mechanizm finansowy nakładany na przedsiębiorców, którzy wprowadzają do obrotu produkty w opakowaniach, mający zapewnić realizację ustawowych poziomów odzysku i recyklingu. W polskim systemie prawnym bazuje on na ustawie o gospodarce opakowaniami i odpadami opakowaniowymi, która wymaga od firm finansowania procesu recyklingu w relacji do masy wprowadzonych na rynek materiałów. Jeśli firma nie osiągnie wymaganych poziomów samodzielnie, musi uiścić opłatę do właściwego Urzędu Marszałkowskiego.
Rozszerzona Odpowiedzialność Producenta, znana pod skrótem ROP, stanowi fundament tego systemu, przenosząc ciężar utrzymania infrastruktury odpadowej na podmioty, które czerpią zysk ze sprzedaży produktów. W praktyce oznacza to, że jako wprowadzający produkt, odpowiadasz za jego cały cykl życia, włącznie z etapem, w którym staje się on uciążliwym odpadem w domu klienta. System ROP w Polsce ewoluuje w stronę modelu pełnej odpowiedzialności finansowej za selektywną zbiórkę oraz sortowanie odpadów opakowaniowych, co ma doprowadzić do samofinansowania się gospodarki odpadami.
Z mojego doświadczenia w analizie audytów środowiskowych wynika, że wiele firm błędnie utożsamia opłatę produktową z jednorazowym podatkiem. W rzeczywistości jest to wynik końcowy braku realizacji ustawowych poziomów recyklingu. Jeżeli jako przedsiębiorca zlecisz odzysk odpowiedniej ilości odpadów organizacji odzysku opakowań, Twoja opłata produktowa może zostać zredukowana do zera, o ile rozliczenie zostanie poprawnie udokumentowane w systemie BDO.
"System ROP nie jest jedynie obciążeniem fiskalnym, ale narzędziem ekonomicznym, które poprzez progresywne stawki opłat ma wymusić na producentach odejście od trudnych w recyklingu opakowań wielomateriałowych na rzecz monomateriałów."
Jak precyzyjnie obliczyć masę opakowań podlegającą opłacie?
Obliczenie należnej kwoty opłaty produktowej rozpoczyna się od dokładnego zważenia każdej frakcji materiałowej opakowań wprowadzonych na rynek w danym roku kalendarzowym. Musisz prowadzić szczegółową ewidencję w systemie BDO, w której każda faktura sprzedaży produktu w opakowaniu jest przypisana do konkretnej masy materiału, takiego jak tworzywa sztuczne, aluminium, stal, papier, tektura czy szkło. Błąd w jednostkach masy na etapie wprowadzania danych skutkuje zafałszowaniem sprawozdania, co bezpośrednio naraża Twoją firmę na audyt środowiskowy.
Weryfikacja masy opakowań wymaga uwzględnienia trzech rodzajów opakowań: jednostkowych, zbiorczych oraz transportowych, o ile te ostatnie również trafiają do użytkownika końcowego. Często pomijanym elementem są etykiety, taśmy klejące oraz folie typu stretch, które również stanowią masę opakowaniową podlegającą ustawowej ewidencji. Warto przyjąć zasadę dokumentowania wagi opakowań na podstawie specyfikacji technicznych od dostawców lub własnych pomiarów kontrolnych, co stanowi najsilniejszy dowód podczas ewentualnej kontroli Wojewódzkiego Inspektoratu Ochrony Środowiska.
Aby poprawnie wyliczyć ostateczną kwotę do zapłaty, należy zestawić wprowadzoną masę z wymaganym poziomem recyklingu dla danego materiału w konkretnym roku. Jeśli w danym okresie poziom recyklingu dla tworzyw sztucznych wynosi 55%, to musisz wykazać, że Twoja firma lub Twoja organizacja odzysku zrecyklingowała co najmniej tę wartość. Różnica między wymaganym a osiągniętym poziomem stanowi masę, od której oblicza się stawkę opłaty produktowej zgodnie z aktualnym obwieszczeniem Ministerstwa Klimatu i Środowiska.
| Materiał opakowaniowy | Przykładowa stawka w PLN/tonę | Wymagany poziom recyklingu |
|---|---|---|
| Tworzywa sztuczne | 2000 - 4500 | 50% - 60% |
| Papier i tektura | 300 - 800 | 75% - 85% |
| Szkło | 200 - 600 | 70% - 80% |
| Aluminium | 500 - 1500 | 50% - 60% |
| Drewno | 100 - 400 | 25% - 35% |
- Prowadzenie dokładnej ewidencji wagowej wszystkich komponentów opakowania, w tym elementów dodatkowych jak zakrętki czy dozowniki.
- Weryfikacja certyfikatów od recyklerów, które potwierdzają, że masa wykazana w sprawozdaniu faktycznie trafiła do procesu przetworzenia.
- Regularne monitorowanie zmian w rozporządzeniach dotyczących stawek opłat, ponieważ są one aktualizowane corocznie przez resort środowiska.
- Wykorzystanie oprogramowania zintegrowanego z modułem BDO w celu automatyzacji przeliczania masy opakowań bezpośrednio z plików sprzedaży.
Jak poprawnie wykazać dane w systemie BDO?
Pracownik magazynu skanuje kody na opakowaniach z tworzyw sztucznych w celu precyzyjnego wprowadzenia danych do systemu ewidencji odpadów.
System BDO, czyli Baza Danych o Produktach i Opakowaniach, jest cyfrowym centrum Twojej sprawozdawczości, w którym każdy ruch towarowy musi zostać odzwierciedlony z dokładnością do jednego kilograma. Logowanie do konta BDO oraz wypełnianie rocznego sprawozdania o produktach, opakowaniach i o gospodarowaniu odpadami opakowaniowymi jest obowiązkiem każdego wprowadzającego, który przekroczył progi rejestracyjne określone w ustawie. Pamiętaj, że każdy błąd w wypełnieniu formularza elektronicznego jest widoczny dla urzędników w czasie rzeczywistym po zatwierdzeniu dokumentu.
Rejestracja w BDO to pierwszy etap; kolejnym jest terminowe składanie sprawozdań rocznych, co musi nastąpić w nieprzekraczalnym terminie do 15 marca roku następującego po roku sprawozdawczym. Jeśli zajmujesz się sprzedażą zagraniczną, musisz dodatkowo wykazać masę opakowań wprowadzonych w ramach eksportu lub wewnątrzwspólnotowej dostawy towarów, ponieważ te masy są zwolnione z opłaty produktowej, o ile posiadasz odpowiednie dokumenty potwierdzające wywóz towaru poza granice Polski. Brak dowodów wywozu skutkuje koniecznością opłacenia pełnej stawki za te opakowania.
W praktyce sprawozdawczej zauważam, że najczęstszym problemem jest brak spójności danych między księgowością a działem logistyki. Roczne sprawozdanie BDO musi odzwierciedlać faktyczny stan magazynowy i sprzedażowy, dlatego sugeruję prowadzenie audytów wewnętrznych na koniec każdego kwartału. Dzięki temu unikniesz gorączkowego szukania dokumentacji w marcu i zminimalizujesz ryzyko otrzymania decyzji administracyjnej o naliczeniu zaległych opłat wraz z odsetkami ustawowymi.
"Prawidłowe wykazanie danych w BDO wymaga zrozumienia relacji między masą netto produktu a masą opakowania. Zbyt ogólne traktowanie wagi opakowań w systemie prowadzi do zawyżenia podstawy opodatkowania, co jest stratą finansową dla Twojego przedsiębiorstwa."
Jakie wyzwania wiążą się z audytem BDO w firmie?
Kontrola BDO, przeprowadzana przez organy ochrony środowiska, opiera się na weryfikacji ścieżki audytu – od zakupu surowca do potwierdzenia recyklingu przez zewnętrzny podmiot. Inspektorzy sprawdzają przede wszystkim, czy masa opakowań wykazana w sprawozdaniu rocznym ma swoje odzwierciedlenie w dowodach zakupu, specyfikacjach technicznych i fakturach sprzedaży. Jeżeli inspektor zauważy, że waga opakowania produktu w systemie jest niższa niż w rzeczywistości, może zakwestionować całe roczne rozliczenie i nałożyć karę finansową.
Innym, częstym wyzwaniem jest prawidłowe zakwalifikowanie opakowań w kategoriach określonych przez ustawę, co wpływa na przypisaną stawkę opłaty produktowej. Przedsiębiorcy często mylą opakowania z tworzyw sztucznych z opakowaniami wielomateriałowymi, co zmienia sposób obliczania wymaganych poziomów odzysku. W przypadku opakowań wielomateriałowych, gdzie rozdzielenie poszczególnych surowców jest kosztowne lub technicznie niemożliwe, stawki są znacznie wyższe, co wymusza na firmach dokładną analizę składu materiałowego każdego wprowadzanego produktu.
Z mojego doświadczenia wynika, że firmy, które budują własny system kontroli wewnętrznej, przechodzą audyt znacznie sprawniej niż te, które polegają wyłącznie na zewnętrznych firmach doradczych bez weryfikacji. Dbałość o archiwizację dowodów recyklingu – takich jak DPR (Dokument Potwierdzający Recykling) i EDPR (Dokument Potwierdzający Recykling dokonany przez recyklera) – jest elementem decydującym o wyniku kontroli. Jeśli nie posiadasz tych dokumentów w formie cyfrowej lub papierowej przez okres pięciu lat od końca roku kalendarzowego, jesteś prawnie bezbronny w razie sporu z organem kontrolnym.
- Przygotowanie kompletnej dokumentacji potwierdzającej wagę jednostkową każdego wprowadzonego na rynek produktu opakowaniowego.
- Zapewnienie ciągłości posiadanych dokumentów DPR i EDPR, które muszą być wystawione przez zarejestrowanego w BDO recyklera.
- Bieżąca weryfikacja uprawnień podwykonawców zajmujących się gospodarką odpadami, aby zapewnić, że działają oni legalnie i zgodnie z przepisami.
- Regularne przeprowadzanie wewnętrznych testów poprawności danych wprowadzanych do modułu sprawozdawczego BDO w celu wyeliminowania błędów sumowania.
Jak optymalizować koszty systemu ROP w przyszłości?
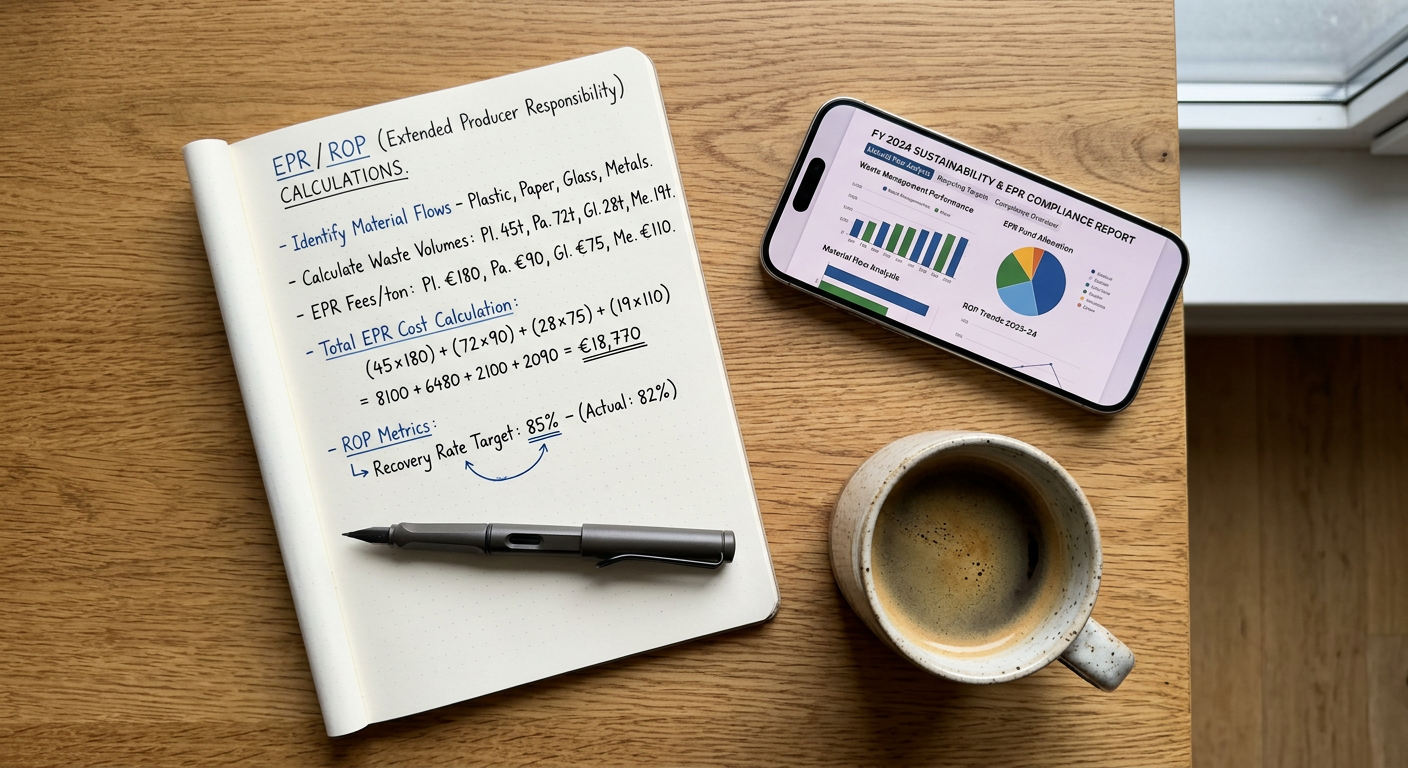
Notatnik z obliczeniami dotyczącymi rozszerzonej odpowiedzialności producenta leży obok smartfona wyświetlającego raport dla systemu BDO.
Optymalizacja kosztów ROP polega na zmianie sposobu projektowania opakowań, co bezpośrednio redukuje stawkę opłaty produktowej poprzez dobór materiałów łatwiejszych w recyklingu. Zauważam w ostatnich projektach, że firmy, które inwestują w ekoprojektowanie, odnotowują spadek kosztów środowiskowych o około 25-30% w ciągu dwóch lat. Przejście na opakowania wykonane w całości z jednego rodzaju tworzywa sztucznego, na przykład polietylenu o wysokiej gęstości, pozwala na uzyskanie wyższej jakości surowca wtórnego, co jest wyżej oceniane w systemie recyklingowym.
Drugim kierunkiem redukcji kosztów jest aktywne zarządzanie cyklem życia opakowania transportowego poprzez systemy zwrotne. Zamiast jednorazowych folii i kartonów, wdrożenie palet wielokrotnego użytku lub skrzyń transportowych pozwala znacząco obniżyć masę opakowań wprowadzanych na rynek rocznie. Każdy kilogram opakowania, który nie trafia do obiegu rynkowego, jest bezpośrednim zyskiem finansowym, ponieważ nie generuje konieczności opłacenia wymaganego ustawowo poziomu recyklingu.
Warto również rozważyć współpracę z wyspecjalizowaną organizacją odzysku, która dysponuje szeroką siecią recyklerów i negocjuje lepsze warunki finansowe za tonę odzyskanego surowca. Wybór partnera nie powinien opierać się tylko na najniższej cenie usługi, lecz na stabilności dokumentacyjnej i renomie, która gwarantuje bezpieczeństwo w przypadku kontroli inspekcji środowiskowej. Partnerstwo w systemie ROP oparte na przejrzystej wymianie danych pozwala na szybsze reagowanie na zmiany w regulacjach i bardziej precyzyjne planowanie budżetu na opłaty produktowe w kolejnych latach fiskalnych.
Podsumowanie
Opłata produktowa to mechanizm wymagający dyscypliny operacyjnej oraz precyzyjnego zarządzania danymi o masie opakowań wprowadzanych na rynek. Zrozumienie zasad ROP pozwala przedsiębiorcom nie tylko unikać dotkliwych kar finansowych, ale także aktywnie wpływać na obniżenie kosztów operacyjnych poprzez wdrażanie rozwiązań z zakresu ekoprojektowania. System BDO stanowi narzędzie, które przy poprawnym użytkowaniu staje się realnym wsparciem w monitorowaniu wpływu środowiskowego firmy, a nie tylko przykrym obowiązkiem administracyjnym. Utrzymanie rzetelnej ewidencji, archiwizacja dokumentów DPR i EDPR oraz regularna weryfikacja składu materiałowego opakowań są działaniami, które zapewniają bezpieczeństwo prawne i finansowe w długiej perspektywie. Odpowiedzialność za odpady opakowaniowe przestaje być jedynie kwestią etyczną, stając się istotnym składnikiem modelu biznesowego, w którym każda tona zrecyklingowanego surowca przekłada się na konkretną oszczędność w budżecie firmy. Skrupulatne podejście do raportowania w bazie BDO pozwala na budowanie stabilnej pozycji rynkowej, potwierdzającej zgodność działań z obowiązującymi standardami ochrony środowiska. Pamiętaj, że konsekwentna optymalizacja masy opakowań oraz świadomy dobór partnerów w systemie odzysku to najskuteczniejsze metody minimalizacji ryzyk związanych z systemem rozszerzonej odpowiedzialności producenta.
Recykling odpadów opakowaniowych w Polsce (2022)
Wykres przedstawia realne poziomy recyklingu poszczególnych frakcji odpadów opakowaniowych w Polsce w 2022 roku, oparte na danych Instytutu Ochrony Środowiska (IOŚ-PIB). Dane te są kluczowe dla przedsiębiorców rozliczających opłatę produktową w BDO w celu oceny efektywności systemu ROP.
Najczęściej zadawane pytania (FAQ)
Czym dokładnie jest opłata produktowa w polskim systemie prawnym?
Opłata produktowa to danina publicznoprawna nakładana na przedsiębiorców wprowadzających na rynek produkty w opakowaniach, którzy nie zrealizowali ustawowych poziomów odzysku i recyklingu. Stanowi ona swoistą rekompensatę za niewywiązanie się z obowiązków ekologicznych wynikających z ustawy o gospodarce opakowaniami.
Kto jest zobowiązany do uiszczania opłaty produktowej?
Obowiązek ten dotyczy głównie wprowadzających produkty w opakowaniach, czyli firmy produkujące towary w opakowaniach, importujące je lub dokonujące wewnątrzwspólnotowego nabycia towarów w opakowaniach. Jeśli firma nie osiągnęła wymaganych poziomów recyklingu samodzielnie lub przez organizację odzysku, musi odprowadzić opłatę.
Co oznacza skrót ROP i jak wpływa na działalność firmy?
ROP to Rozszerzona Odpowiedzialność Producenta, czyli zasada, według której producent ponosi odpowiedzialność za cały cykl życia swojego produktu, w tym za etap odpadów. Wprowadzenie zasad ROP oznacza dla firm konieczność finansowania zbierania, transportu i recyklingu odpadów opakowaniowych powstałych z ich produktów.
W jaki sposób obliczyć opłatę produktową dla mojej firmy?
Opłatę oblicza się poprzez pomnożenie masy opakowań wprowadzonych na rynek przez różnicę między wymaganym ustawowo poziomem odzysku a poziomem faktycznie osiągniętym. Do tego wyniku stosuje się odpowiednie stawki opłaty produktowej określone w rozporządzeniu Ministra Środowiska dla danego rodzaju materiału opakowaniowego.
Czy rejestracja w systemie BDO jest obowiązkowa przy wprowadzaniu opakowań?
Tak, każdy podmiot wprowadzający produkty w opakowaniach na rynek krajowy musi uzyskać wpis do rejestru BDO (Baza Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami). Brak wpisu przed wprowadzeniem pierwszego produktu na rynek stanowi poważne naruszenie przepisów prawa i grozi dotkliwymi karami finansowymi.
Jakie są kluczowe różnice między opłatą produktową a opłatą recyklingową?
Opłata produktowa wynika z niewypełnienia ustawowych limitów recyklingu przez przedsiębiorcę, natomiast opłata recyklingowa dotyczy głównie lekkich toreb na zakupy z tworzywa sztucznego pobieranych od klientów. Obie opłaty są jednak elementem szerokiego systemu odpowiedzialności za odpady w ramach BDO.
Czy korzystanie z organizacji odzysku zwalnia mnie z opłaty produktowej?
Współpraca z organizacją odzysku pozwala na przeniesienie ustawowych obowiązków dotyczących odzysku i recyklingu na ten podmiot, co zwalnia firmę z bezpośredniego płacenia opłaty produktowej do Urzędu Marszałkowskiego. Przedsiębiorca nadal musi jednak pamiętać o prawidłowej ewidencji i sprawozdawczości w systemie BDO.
Jakie dane należy przygotować do rocznego sprawozdania w BDO?
Do sprawozdania niezbędne są dane o łącznej masie opakowań wprowadzonych na rynek w podziale na materiały, takie jak papier, szkło, tworzywa sztuczne czy metal. Należy również wykazać dokumenty potwierdzające recykling wystawione przez podmioty posiadające stosowne zezwolenia.
W jakim terminie należy złożyć sprawozdanie o produktach i opakowaniach?
Sprawozdanie za dany rok kalendarzowy należy złożyć w terminie do 15 marca roku następnego za pośrednictwem systemu BDO. Niezłożenie sprawozdania w tym terminie wiąże się z ryzykiem naliczenia kar administracyjnych oraz koniecznością składania wyjaśnień.
Czy ewidencja odpadów w BDO jest tym samym co sprawozdanie o opakowaniach?
Nie, ewidencja to bieżące rejestrowanie wprowadzonych produktów i wytworzonych odpadów w systemie, natomiast sprawozdanie jest podsumowaniem tych danych za cały rok. Obowiązek prowadzenia rzetelnej ewidencji jest niezbędny, aby przygotować poprawne roczne sprawozdanie w BDO.
Jakie kary grożą za nieprawidłowe rozliczanie się z opłaty produktowej?
Za brak wpisu do BDO, nieprowadzenie ewidencji lub niedopełnienie obowiązków sprawozdawczych grożą wysokie kary pieniężne nakładane przez Wojewódzkiego Inspektora Ochrony Środowiska. Kary te mogą wynosić od kilku tysięcy złotych do nawet miliona złotych w skrajnych przypadkach naruszeń.
Czy opakowania wykorzystywane do wysyłki towarów (np. kartony) też podlegają pod opłatę?
Tak, każde opakowanie wprowadzone na rynek wraz z produktem, w tym kartony wysyłkowe, taśmy klejące czy wypełniacze, podlega pod przepisy o gospodarce opakowaniami. Przedsiębiorca musi wykazać masę tych opakowań w swojej rocznej ewidencji BDO.
Czy w systemie BDO należy wykazywać opakowania zwrotne?
Opakowania zwrotne wielokrotnego użytku podlegają odrębnym zasadom ewidencjonowania w ramach BDO. Warto zapoznać się z aktualnymi wytycznymi Ministerstwa Klimatu i Środowiska, aby prawidłowo wykazać obieg takich opakowań w sprawozdaniu rocznym.
Jak postąpić w przypadku błędów w złożonym już sprawozdaniu BDO?
W razie stwierdzenia błędów w przesłanym sprawozdaniu należy jak najszybciej złożyć korektę w systemie BDO wraz z wyjaśnieniem przyczyn zaistniałej pomyłki. Szybka reakcja przedsiębiorcy jest zazwyczaj lepiej postrzegana przez organy kontrolne niż próba zatajenia błędnych danych.
Gdzie szukać wiarygodnych informacji o aktualnych stawkach opłaty produktowej?
Najbardziej wiarygodnym źródłem są aktualne rozporządzenia Ministra Środowiska publikowane w Dzienniku Ustaw oraz oficjalna strona systemu BDO prowadzona przez Ministerstwo Klimatu i Środowiska. Warto również śledzić komunikaty regionalnych urzędów marszałkowskich, które prowadzą nadzór nad sprawozdawczością firm.
Nie masz pewności w sprawach BDO?
Sprawdź swoją działalność w naszym darmowym teście online.
Weryfikator BDO →